Online Casino mit Visa [md_current_year] — der ehrliche Kassencheck für deutsche Spieler
Die Visa-Karte allein macht noch kein seriöses Casino — entscheidend ist die deutsche Lizenz dahinter.
Visa liegt in fast jeder deutschen Brieftasche. Kein Wunder, dass die Karte auch an der Casino-Kasse der erste Griff ist: vertraut, schnell, überall akzeptiert. Nur beginnt genau hier das Missverständnis. Wer 2026 „mit Visa“ in einem legalen deutschen Online-Casino spielen will, landet nicht automatisch bei jedem Anbieter, der das blaue Logo zeigt, und schon gar nicht bei jeder Kartenart. Die entscheidende Trennlinie verläuft zwischen Debitkarte und Kreditkarte, zwischen GGL-Konzession und Offshore-Angebot, zwischen dem, was das Casino anbietet, und dem, was die eigene Bank am Ende durchwinkt.
Dieser Ratgeber sortiert das Feld. Er nennt die konkreten Anbieter mit deutscher Lizenz, die Visa an der Kasse führen, erklärt den Unterschied zwischen den Kartentypen, rechnet mit den Grenzen des deutschen Marktes ehrlich ab und zeigt, was zu tun ist, wenn die Zahlung rot aufleuchtet statt grün. Keine Werbeprosa, keine Versprechen von „geschenkten“ Gewinnen. Ein Casino ist keine Wohltätigkeitsveranstaltung, und eine Karte ist nur ein Werkzeug.
Table of Contents
- Visa im deutschen Casino — was 2026 wirklich zählt
- Visa Debit oder Kreditkarte? Der Unterschied, der über die Einzahlung entscheidet
- Welche Visa-Karte im Casino wirklich funktioniert
- Die legale Grundlage — GGL, Whitelist und was Visa daran nicht ändert
- So kam diese Auswahl zustande
- Diese GGL-Casinos akzeptieren Visa 2026 im Detail
- Mit Visa einzahlen — Schritt für Schritt, Limits und Beträge
- Gewinne auf die Visa-Karte auszahlen — was geht und was nicht
- Sicherheit, Datenschutz und was auf dem Kontoauszug steht
- Wenn die Visa-Zahlung scheitert — Ursachen und die besten Alternativen
- „Online Casino mit Visa Code“ und andere Missverständnisse
- Bonus mit Visa-Einzahlung — nüchtern betrachtet
- Neue Visa-Casinos und der Sonderfall Schleswig-Holstein
- Die Karte im Griff behalten — Visa und verantwortungsvolles Spiel
- Bank & Kartenzahlungen
Visa im deutschen Casino — was 2026 wirklich zählt
Wer hier spielt, spielt mit deutscher Lizenz — alles andere ist ein anderes Spielfeld mit anderen Regeln.
Die Suche nach dem „besten“ Visa-Casino führt schnell in die Irre. Viele Vergleichsseiten stellen Anbieter mit prächtigen Kartenlogos in den Vordergrund, verschweigen aber, dass diese Häuser gar keine deutsche Konzession besitzen. Sie sitzen auf Curaçao oder Anjouan, akzeptieren dort jede Karte und jedes Guthaben, und ihre Reichweite endet dort, wo die deutsche Aufsicht beginnt. Für einen Spieler mit Wohnsitz in Deutschland ist das kein Detail, sondern der Kern der Sache. „Bestes Visa-Casino“ heißt hierzulande: ein Anbieter mit GGL-Konzession, der Visa an der Kasse führt. Alles andere ist ein anderes Spielfeld mit anderen Regeln.
Der zweite Punkt betrifft die Karte selbst. Visa ist nicht gleich Visa. Auf demselben blauen Logo sitzen zwei völlig verschiedene Produkte: die Debitkarte, die direkt vom Girokonto bucht, und die Kreditkarte, die über eine monatliche Kreditlinie abrechnet. Im deutschen Lizenzmarkt geht in der Praxis fast nur die Debitkarte glatt durch. Warum das so ist, klären die nächsten Abschnitte im Detail — es ist der Grund, an dem sich die meisten fehlgeschlagenen Einzahlungen entscheiden.
Und drittens: Die Karte ändert nichts an den Regeln, die für alle deutschen Anbieter gelten. Das monatliche Einzahlungslimit von 1.000 Euro, das Einsatzlimit von einem Euro pro Runde, die Fünf-Sekunden-Pause zwischen zwei Spielen — all das greift unabhängig davon, ob eingezahlt wird per Visa, per Trustly oder per Banküberweisung. Wer glaubt, die eigene Kreditkarte sei ein Schlupfloch um diese Grenzen herum, irrt. Sie ist nur ein Zahlungsweg, kein Freifahrtschein.
Genau an diesem Punkt lohnt es, die Verlockung der Offshore-Anbieter kurz zu sezieren, denn sie ist die eigentliche Falle hinter der Suche nach dem „besten Visa-Casino“. Diese Häuser werben damit, dass jede Karte durchgeht, kein Monatslimit gilt und der Einsatz nicht bei einem Euro gedeckelt ist. Das klingt nach mehr Freiheit, ist aber vor allem mehr Risiko. Ohne deutsche Konzession greift kein OASIS, keine Aufsicht durch die GGL, keine gesicherte Auszahlungspflicht. Kommt es zum Streit über einen nicht ausgezahlten Gewinn, steht der Spieler einem Betreiber gegenüber, der irgendwo in der Karibik registriert ist und den keine deutsche Behörde belangt. Die bequeme Kreditkartenzahlung war dann der Köder, nicht der Vorteil.
Hinzu kommt ein praktisches Problem, das viele erst nach dem Gewinn bemerken: Zahlungsabwickler und Banken beobachten Transaktionen zu unlizenzierten Glücksspielplattformen zunehmend kritisch und frieren Konten im Verdachtsfall ein. Was als reibungslose Visa-Einzahlung begann, kann bei der Auszahlung in einer Sackgasse enden. Der lizenzierte deutsche Anbieter ist in dieser Hinsicht nicht die spießige, sondern die schlicht verlässlichere Wahl — die Grenzen des Marktes sind der Preis für ein Netz, das im Ernstfall auch trägt.
Ist Visa im Online-Casino sicher?
Ja, bei lizenzierten Anbietern. Jede Karteneinzahlung läuft über Visa Secure, die Zwei-Faktor-Freigabe per 3D Secure, und die Verbindung ist verschlüsselt. Das größere Sicherheitsplus liegt aber in der GGL-Konzession selbst: Nur dort greifen Spielerschutz, Einzahlungslimit und die Pflicht, Gewinne sauber auf den geprüften Karteninhaber auszuzahlen.
Visa Debit oder Kreditkarte? Der Unterschied, der über die Einzahlung entscheidet
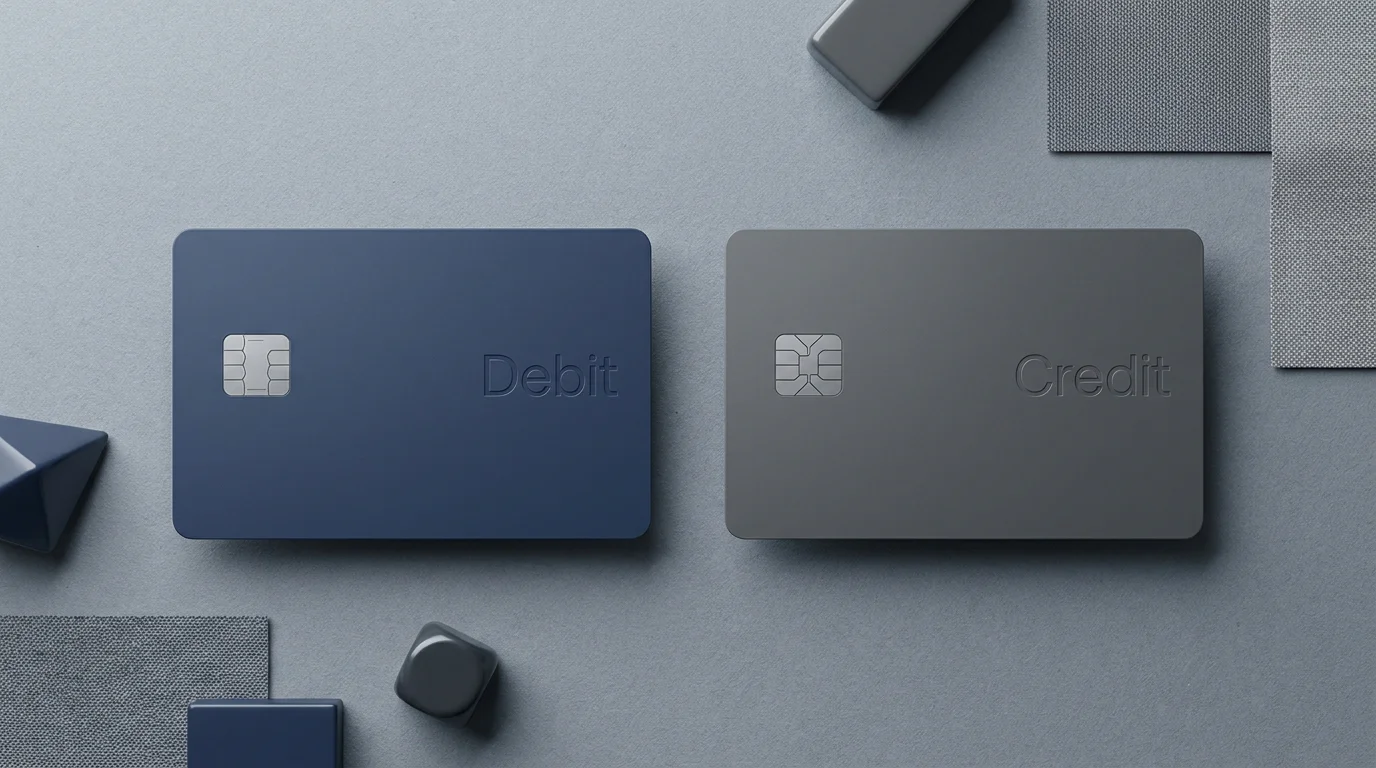
Dieselbe Marke, zwei Welten — die Debit bucht sofort vom Konto, die Kreditkarte über eine Kreditlinie.
Äußerlich sind die beiden Karten kaum zu unterscheiden. Dasselbe Logo, dieselbe sechzehnstellige Nummer, dieselbe Prüfziffer auf der Rückseite. Der Unterschied steckt in der Abrechnung. Eine Visa Debit bucht den Betrag sofort vom Girokonto ab — kein Kredit, kein Aufschub, das Geld ist weg, sobald die Zahlung durchgeht. Eine Visa Kreditkarte dagegen sammelt die Ausgaben und rechnet sie einmal im Monat ab, das Kreditinstitut streckt den Betrag also vor. Für den Einkauf im Supermarkt ist das gleichgültig. An der Casino-Kasse wird daraus der Knackpunkt.
Der Grund liegt bei den Banken, nicht bei den Casinos. Glücksspieltransaktionen tragen einen eigenen Händlercode, die sogenannte MCC 7995. Viele kartenausgebende Institute in Deutschland behandeln Zahlungen mit diesem Code besonders vorsichtig: Sie lehnen sie ganz ab, verlangen eine gesonderte Freigabe oder verbuchen sie als Bargeldabhebung mit entsprechenden Gebühren und sofortiger Zinsberechnung. Bei einer Kreditkarte passiert das deutlich häufiger als bei einer Debitkarte, weil hier fremdes Geld im Spiel ist und die Bank das Risiko einer kreditfinanzierten Spielsucht scheut. Das Casino sieht in solchen Fällen nur eine Ablehnung des Zahlungsdienstleisters — die eigentliche Bremse sitzt beim eigenen Institut.
Wichtig zur Einordnung, weil hier viel Halbwissen kursiert: In Deutschland gibt es kein ausdrückliches gesetzliches Kreditkartenverbot fürs Online-Glücksspiel. Das unterscheidet den deutschen Markt vom britischen, wo die Aufsichtsbehörde UK Gambling Commission das Bezahlen mit Kreditkarte bei allen lizenzierten Anbietern zum 14. April 2020 komplett untersagt hat. Der Glücksspielstaatsvertrag 2021 kennt eine solche Vorschrift nicht. Die Kreditkarte scheitert in Deutschland also nicht am Gesetz, sondern an der Vorsicht der Kartenherausgeber und an den internen Regeln der Zahlungsabwickler. Das Ergebnis ist für den Spieler dasselbe: Die Debit funktioniert zuverlässiger.
Praktisch bedeutet das eine simple Faustregel. Wer eine Visa Debit besitzt — und das ist bei den meisten modernen Girokonten von Direktbanken wie N26, DKB oder comdirect ohnehin die Standardkarte — sollte diese für die Einzahlung nutzen. Wer nur eine klassische Kreditkarte hat, sollte damit rechnen, dass die Zahlung durchgeht oder eben nicht, je nach Bank, und im Zweifel einen anderen Weg parat halten. Ein kurzer Blick auf die Karte lohnt sich: Steht dort klein „Debit“, ist man auf der sicheren Seite.
Wer wissen will, warum seine Bank den Glücksspiel-Händlercode so unterschiedlich behandelt, findet die Antwort in den internen Risikoregeln der Institute. Bargeldabhebungen etwa werden bei vielen Kreditkarten mit sofortiger Sollzinsberechnung belegt, was eine 50-Euro-Einzahlung im Casino unverhältnismäßig verteuern kann. Andere Banken pauschalisieren und blockieren jede Transaktion mit MCC 7995, ohne sie weiter zu prüfen. Beide Verhaltensweisen haben mit dem Casino nichts zu tun — der Anbieter sieht am Ende nur eine generische Ablehnung und kann selbst kaum unterscheiden, ob es am Limit, am Kartentyp oder an der Bankpolitik lag. Genau deshalb ist die Debitkarte für die meisten Spieler die unkompliziertere Wahl.
Kann ich im deutschen Online-Casino mit einer Visa Kreditkarte einzahlen oder muss es eine Visa Debit sein?
Beide sind grundsätzlich erlaubt, ein gesetzliches Verbot existiert in Deutschland nicht. In der Praxis geht die Visa Debit aber deutlich zuverlässiger durch, weil viele Banken echte Kreditkartenzahlungen fürs Glücksspiel (Händlercode MCC 7995) ablehnen oder als teure Bargeldabhebung verbuchen. Die Debitkarte ist damit die verlässlichere Wahl.
Welche Visa-Karte im Casino wirklich funktioniert
Nicht jede Visa in der Brieftasche verhält sich an der Casino-Kasse gleich, und ein Blick auf den eigenen Kartentyp erspart Frust. Die weitaus meisten modernen Girokonten kommen heute mit einer Visa Debit als Standardkarte — besonders bei Direktbanken. Bei N26 etwa ist die Visa Debit die Hauskarte schlechthin, ebenso bei der DKB, wo sie das frühere Maestro-Modell abgelöst hat, und bei comdirect gehört sie zum Girokonto. Diese Karten buchen direkt vom Konto und werden von lizenzierten Anbietern in aller Regel klaglos akzeptiert, weil kein Kreditrahmen im Spiel ist, den eine Bank fürs Glücksspiel sperren müsste.
Anders sieht es bei den klassischen Kreditkarten aus, wie sie viele Filialbanken oder Kreditkartenanbieter separat ausgeben. Hier entscheidet die Hausbank, ob sie Glücksspieltransaktionen freigibt, und die Bandbreite reicht von „geht problemlos“ bis „wird kategorisch abgelehnt“. Wer unsicher ist, findet den Hinweis oft direkt auf der Karte: Steht dort das Wort „Debit“, bucht sie vom Konto; fehlt es und prangt stattdessen „Credit“ oder gar nichts dergleichen, handelt es sich meist um eine echte Kreditkarte mit den bekannten Fallstricken. Ein kurzer Anruf beim Kartenherausgeber klärt im Zweifel, ob Zahlungen mit dem Glücksspiel-Händlercode freigeschaltet sind.
Ein häufig übersehener Nebeneffekt betrifft Prepaid-Varianten und Fremdwährung. Prepaid-Visa-Karten, die man mit Guthaben auflädt, funktionieren bei manchen Anbietern, bei anderen nicht — sie fallen aus dem gewohnten Debit-Schema und werden uneinheitlich behandelt. Und wer eine auf Fremdwährung laufende Karte nutzt, sollte auf mögliche Umrechnungsgebühren achten, auch wenn das im rein deutschen Lizenzmarkt mit Euro-Konten selten zum Tragen kommt. Die pragmatische Empfehlung bleibt schlicht: die deutsche Visa Debit vom eigenen Girokonto. Sie ist der Weg des geringsten Widerstands.
Die legale Grundlage — GGL, Whitelist und was Visa daran nicht ändert
Die GGL-Whitelist ist die einzige verlässliche Auskunft darüber, ob ein Anbieter hierzulande erlaubt ist.
Seit dem 1. Juli 2021 gilt in ganz Deutschland der Glücksspielstaatsvertrag 2021. Er hat aus einem jahrelangen rechtlichen Graubereich einen regulierten Markt gemacht: Virtuelles Automatenspiel und Online-Poker sind seither bundesweit zulässig, sofern der Anbieter eine Konzession hält. Über die Vergabe und Aufsicht wacht die Gemeinsame Glücksspielbehörde der Länder mit Sitz in Halle an der Saale, kurz GGL. Wer legal in Deutschland spielen will, prüft genau eine Sache: Steht der Anbieter auf der Whitelist der GGL? Diese Liste ist öffentlich einsehbar und die einzige verlässliche Auskunft darüber, ob ein Casino hierzulande erlaubt ist. Eine bloße EU-Lizenz aus Malta reicht aus deutscher Sicht nicht.
An dieser Grundlage ändert die Zahlungsart nichts. Egal ob per Visa, Trustly oder Sofortüberweisung eingezahlt wird — die Konzession bleibt die Konzession. Wer bei einem GGL-Anbieter spielt, genießt den vollen Spielerschutz. Wer bei einem Offshore-Casino landet, das zwar bereitwillig jede Kreditkarte akzeptiert, aber keine deutsche Erlaubnis besitzt, spielt ohne dieses Netz. Die Karte ist bequem, ändert aber nichts an der Rechtslage des Anbieters.
Besonders wichtig ist ein Detail, das gern übersehen wird, weil es unbequem ist: Das monatliche Einzahlungslimit von 1.000 Euro gilt anbieterübergreifend. Die GGL überwacht das zentral über das System LUGAS. Wer bei bwin 600 Euro einzahlt und im selben Monat bei StarGames noch einmal 500 Euro nachlegen will, stößt an die Grenze — unabhängig davon, dass es zwei verschiedene Häuser sind und unabhängig von der verwendeten Karte. Die Visa-Karte hat kein eigenes, höheres Limit. Sie bucht nur, was das System zulässt. Höhere Grenzen sind in Ausnahmefällen möglich, verlangen aber einen erweiterten Nachweis über Einkommen und Vermögen; für den Durchschnittsspieler bleibt es bei 1.000 Euro im Monat.
Dazu kommen die weiteren Leitplanken des deutschen Marktes, die den Charakter des Spiels prägen: ein Einsatzlimit von einem Euro pro Runde am virtuellen Automaten, eine Mindestpause von fünf Sekunden zwischen zwei Spielen, kein automatischer Spielmodus. Das zentrale Sperrsystem OASIS erlaubt zudem den freiwilligen oder angeordneten Selbstausschluss. Klassische Tischspiele wie Roulette oder Blackjack und das Live-Casino mit echten Croupiers fallen nicht unter die bundesweite Automatenspiel-Konzession — sie bleiben Sache der Länder und ihrer Spielbanken. Progressive Jackpots sind im lizenzierten Automatenspiel ebenfalls nicht erlaubt. Das alles ist keine Schikane der Karte, sondern der Rahmen, in dem jede Zahlung stattfindet.
Ein wichtiger Nebeneffekt dieser Regelungsdichte ist das, was mit dem per Visa eingezahlten Guthaben überhaupt spielbar ist. Der Kern des legalen Angebots sind virtuelle Automatenspiele: Spielautomaten aller Art, von den Merkur- und Novoline-Klassikern bis zu modernen Titeln internationaler Studios wie Play’n GO oder Pragmatic Play. Sie laufen unter dem Euro-Einsatzlimit und der Fünf-Sekunden-Regel, was den Rhythmus zähmt, aber die Auswahl kaum schmälert. Dazu kommt Online-Poker, das ebenfalls unter die bundesweite Konzession fällt. Das per Visa eingezahlte Guthaben fließt also in erster Linie an die Automaten. Was mit dem legalen Guthaben ausdrücklich nicht geht, ist ebenso wichtig: klassische Tischspiele wie Roulette und Blackjack, das Live-Casino mit echten Croupiers am Stream sowie progressive Jackpots, die über mehrere Spiele hinweg zu großen Summen anwachsen. Diese Einschränkungen sind kein Nachteil der Karte, sondern die Kontur des Marktes, in dem sie eingesetzt wird — und ein weiterer Grund, warum der Blick auf die Konzession vor dem Blick auf das Kartenlogo kommt.
So kam diese Auswahl zustande
Eine Anbieterliste ist nur so viel wert wie die Kriterien dahinter. Deshalb vorab die Offenlegung, wonach hier sortiert wurde — und wonach ausdrücklich nicht. Erstes und härtestes Ausschlusskriterium ist die GGL-Konzession. Kein Anbieter ohne Eintrag auf der Whitelist der Behörde hat es in diese Auswahl geschafft, egal wie großzügig er mit Karten umgeht. Ein Offshore-Casino, das jede Kreditkarte und jeden Betrag durchwinkt, mag verlockend wirken, steht aber außerhalb des deutschen Schutzrahmens — und wäre für einen Ratgeber zu legalen Visa-Zahlungen ein Widerspruch in sich.
Zweitens die belegbare Visa-Akzeptanz. Jeder gelistete Anbieter führt Visa tatsächlich an der Kasse, nicht nur in einer beiläufigen Werbeaufzählung. Drittens der deutsche Fokus: Anbieter, die den hiesigen Markt als Kernmarkt behandeln, ihre Kasse auf deutsche Zahlungsgewohnheiten zuschneiden und deutschsprachigen Kundendienst bieten, stehen weiter oben. Viertens die Substanz des Betreibers — ein Konzern mit nachweisbarer Geschichte und stationärer Wurzel wie Merkur oder NOVOMATIC verschwindet nicht über Nacht, was bei der Auszahlung von Gewinnen kein unwichtiges Argument ist.
Was bewusst keine Rolle spielte: die Höhe des beworbenen Bonus. Im deutschen Lizenzmarkt sind die Werbeangebote ohnehin gedeckelt und aneinander angeglichen, sodass ein Ranking nach „Willkommensgeschenk“ mehr über das Marketing als über die Qualität aussagen würde. Ebenso wenig zählten Spielauswahl-Superlative — unter der bundesweiten Automatenspiel-Konzession ist das Angebot in seinen Grundzügen reguliert und damit vergleichbarer, als es die bunten Startseiten vermuten lassen. Kurz: Bewertet wurde, was für eine saubere Visa-Zahlung im legalen Rahmen zählt, nicht was am lautesten blinkt.
Diese GGL-Casinos akzeptieren Visa 2026 im Detail
Die Liste ist kuratiert, nicht beworben — sortiert wurde nach Lizenz, Visa-Führung und Substanz.
Genug Theorie. Die folgende Auswahl versammelt neun Anbieter mit deutscher GGL-Konzession, die Visa an der Kasse führen. Die Reihenfolge orientiert sich daran, wie sauber die Visa-Anbindung in den Alltag passt und wie klar der deutsche Fokus ist — nicht an einem Werbebudget. Zuerst die Übersicht, danach jeder Anbieter im Einzelnen.
| Anbieter | Lizenz | Auszahlungsdauer | Mindesteinzahlung | Besonderheit |
|—|—|—|—|—|
| StarGames | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Exklusive Novoline-Titel von Greentube |
| Merkur Slots | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Merkur-eigene Automaten, deutsche Wurzel |
| JackpotPiraten | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | ab 1 € | Niedrigste Einstiegshürde, reiner DE-Markt |
| bwin | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Wetten und Automatenspiel unter einem Dach |
| LeoVegas | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Ausgereifte mobile Bedienung |
| Admiralbet | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | NOVOMATIC-Spiele, Sport-Casino-Kombination |
| Löwen Play | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Klassische deutsche Spielhallen-Identität |
| Betano | GGL-Konzession | 1–3 Bankarbeitstage (Karte) | 10 € | Moderner Auftritt, Karte plus Apple/Google Pay |
| Bet-at-home | GGL-Konzession | bis 3 Bankarbeitstage (Karte) | 10 € | Transparent dokumentierte Auszahlungsfristen |
StarGames
StarGames ist die Online-Marke von Greentube, der Digitalsparte des österreichischen NOVOMATIC-Konzerns, und damit die legale Heimat der Novoline-Automaten. Wer die Book-of-Ra-Reihe oder Sizzling Hot aus der Spielhalle kennt, findet sie hier im rechtlich zulässigen Rahmen des deutschen Marktes wieder — inklusive Einsatzlimit und Fünf-Sekunden-Regel. Der Anbieter hält eine GGL-Konzession, führt Visa an der Kasse und verlangt eine Mindesteinzahlung von zehn Euro. In vielen Marktübersichten läuft StarGames als solide Gesamtempfehlung.
Für den Visa-Nutzer ist StarGames vor allem deshalb interessant, weil die Kartenanbindung unauffällig funktioniert: einzahlen, Visa Secure bestätigen, Guthaben ist da. Wer allerdings ausschließlich wegen der Novoline-Nostalgie kommt, sollte die Erwartungen justieren. Die Titel sind dieselben, das Spielgefühl ist es nicht ganz — ein Euro pro Runde und die Zwangspause dämpfen den Rhythmus spürbar. Das ist kein Makel von StarGames, sondern der deutsche Gesetzesrahmen, der hier eben konsequent umgesetzt wird.
Merkur Slots
Hinter Merkur Slots steht die Gauselmann-Gruppe aus dem ostwestfälischen Espelkamp, einer der größten deutschen Automatenhersteller mit jahrzehntelanger Geschichte im stationären Geschäft. Die Online-Marke überträgt dieses Erbe ins Netz: Merkur-eigene Automaten wie die Eye-of-Horus-Reihe bilden das Herzstück, dazu kommt eine deutsche Kasse mit Visa als Zahlungsweg. Die GGL-Konzession ist vorhanden, die Mindesteinzahlung liegt bei den üblichen zehn Euro.
Der Reiz liegt im Vertrauten. Wer als deutscher Spieler groß geworden ist mit dem Merkur-Sonnensymbol an der Spielhallenwand, bekommt hier das digitale Gegenstück von einem Haus, das seit Generationen im Geschäft ist — kein anonymes Offshore-Konstrukt, das nächsten Monat wieder verschwunden sein könnte. Die Visa-Einzahlung ist Standard, die Auszahlung läuft auf die geprüfte Karte oder per Überweisung. Wer Wert auf einen Anbieter mit greifbarer deutscher Substanz legt, ist hier richtig.
JackpotPiraten
JackpotPiraten ist eine reine Deutschland-Marke aus dem Merkur- und Gauselmann-Umfeld und einer der Anbieter, die konsequent nur den regulierten Heimatmarkt bedienen. Die GGL-Konzession ist die Geschäftsgrundlage, nicht eine nachträgliche Anpassung. Bemerkenswert ist die niedrige Einstiegshürde: Laut Konzernangaben ist eine Einzahlung bereits ab einem Euro möglich, was den Anbieter für vorsichtige Einsteiger attraktiv macht, die erst einmal mit kleinem Guthaben testen wollen.
Genau diese niedrige Schwelle ist das Alleinstellungsmerkmal. Wer nicht gleich zehn oder zwanzig Euro binden will, kann bei JackpotPiraten mit einem symbolischen Betrag per Visa starten und sich das Angebot in Ruhe ansehen. Das Automatenportfolio bleibt Merkur-geprägt, der Auftritt ist bewusst schlicht und deutsch. Ein Wermutstropfen: Der kleine Mindestbetrag verführt zum häufigen Nachladen — und jede Einzahlung zählt aufs monatliche 1.000-Euro-Limit. Der niedrige Einstieg ist ein Komfort, kein Freibrief.
bwin
bwin gehört zur börsennotierten Entain-Gruppe und ist eine der bekanntesten Marken im deutschsprachigen Raum überhaupt — historisch als Wettanbieter groß geworden, heute mit deutscher Konzession auch im virtuellen Automatenspiel unterwegs. Für viele ist bwin der erste Name, der bei Online-Glücksspiel fällt, und diese Reichweite bringt einen Vorteil mit: eingespielte Prozesse, etablierte Verifizierung, Visa als selbstverständlicher Zahlungsweg neben Überweisung und weiteren Optionen.
Der eigentliche Pluspunkt für Visa-Nutzer ist die Kombination aus Sportwetten und Automatenspiel unter einem Konto. Wer ohnehin auf Fußball tippt und nebenbei ein paar Runden am Automaten dreht, muss nicht zwischen zwei Anbietern und zwei Kassen jonglieren — eine Visa-Karte, ein Konto, ein Limit. Das macht die Verwaltung übersichtlich. Erwartungen an fürstliche „Willkommensgeschenke“ sollte man trotzdem im Zaum halten: Auch bwin bewegt sich im engen deutschen Bonusrahmen, und die Umsatzbedingungen relativieren jede scheinbar große Zahl.
LeoVegas
LeoVegas gehört seit 2022 zum US-Glücksspielriesen MGM Resorts und hat sich einen Namen als besonders mobiler Anbieter gemacht. Die App und die mobile Bedienung gelten seit Jahren als Maßstab der Branche, mehrfach ausgezeichnet, und genau das ist im Alltag der springende Punkt: Wer die meisten Einzahlungen unterwegs vom Smartphone aus tätigt, merkt den Unterschied zwischen einer durchdachten und einer hingeworfenen Oberfläche. Die GGL-Konzession ist vorhanden, Visa an der Kasse geführt, die Mindesteinzahlung liegt bei zehn Euro.
Für Visa passt LeoVegas gut, weil sich die hinterlegte Debitkarte samt Visa-Secure-Freigabe auch am Handy flüssig bedienen lässt, ohne dass man an der 3D-Secure-Abfrage hängen bleibt. Das klingt banal, ist aber bei manch anderem Anbieter eine echte Geduldsprobe. Wer vor allem eine Marke mit internationalem Konzern im Rücken und sauberer mobiler Abwicklung sucht, findet sie hier. Wer dagegen deutsches Traditionsflair erwartet, ist bei Merkur oder Löwen Play besser aufgehoben.
Admiralbet
Admiralbet stammt aus der Admiral-Welt der NOVOMATIC-Gruppe und verbindet, ähnlich wie bwin, Sportwetten und Casino unter einem Dach. Der Name Admiral ist vielen aus dem stationären Wett- und Automatengeschäft geläufig, und dieser Hintergrund schlägt sich im Online-Angebot nieder: NOVOMATIC- und Greentube-Spiele bilden die Grundlage, die GGL-Konzession ist vorhanden, Visa wird an der Kasse akzeptiert.
Für den Visa-Nutzer ist Admiralbet vor allem dann eine Überlegung wert, wenn Sport und Automatenspiel gleichermaßen reizen und man einen Anbieter mit greifbarem Konzern-Fundament bevorzugt. Die Kartenzahlung funktioniert im gewohnten Rahmen, die Auszahlung folgt den üblichen Fristen. Ein eigenständiges Profil jenseits der NOVOMATIC-Verwandtschaft muss man allerdings nicht erwarten — Admiralbet ist solide statt aufregend, und für viele ist genau das der Punkt.
Löwen Play
Löwen Play gehört zur Löwen-Gruppe, einem weiteren deutschen Spielhallenbetreiber mit langer stationärer Tradition, und ist damit die vielleicht „deutscheste“ Marke dieser Auswahl neben Merkur. Der Online-Auftritt ist bewusst konservativ und auf den heimischen Markt zugeschnitten, die GGL-Konzession selbstverständlich vorhanden. Visa läuft hier praktisch als Debitkarte, die Mindesteinzahlung liegt bei zehn Euro.
Wer die Atmosphäre der klassischen deutschen Spielhalle schätzt und sie ins Digitale übertragen haben will, ohne internationales Marketing-Getöse, ist bei Löwen Play gut aufgehoben. Das Angebot ist überschaubar und genau darin liegt der Reiz für einen bestimmten Spielertyp: keine überladene Oberfläche, keine hundert Zahlungswege, sondern das Vertraute in geordneter Form. Die Kehrseite: Wer eine große, internationale Spielauswahl sucht, wird sich hier schnell eingeengt fühlen.
Betano
Betano gehört zum international expandierenden Betreiber Kaizen Gaming und ist in kurzer Zeit zu einer der sichtbarsten Marken im deutschsprachigen Raum aufgestiegen, getragen von einem starken Sportwetten-Auftritt. Die GGL-Konzession ist vorhanden, die Kasse akzeptiert Karten als Zahlungsweg, dazu kommen mobile Optionen wie Apple Pay und Google Pay — bei denen im Hintergrund häufig ohnehin eine Visa-Debitkarte hinterlegt ist.
Diese Verzahnung von Karte und mobilen Bezahldiensten ist der praktische Vorteil bei Betano: Wer seine Visa Debit in Apple Pay oder Google Pay hinterlegt hat, zahlt mit einem Fingertipp ein und umgeht so manche zickige 3D-Secure-Abfrage. Der Auftritt ist modern und auf jüngere Nutzer zugeschnitten, was Geschmackssache ist. Solide ist die Abwicklung allemal, und der schnelle Aufstieg der Marke spricht für funktionierende Prozesse.
Bet-at-home
Bet-at-home ist eine etablierte Marke aus dem DACH-Raum, die Sportwetten und lizenziertes Automatenspiel verbindet und in Deutschland unter GGL-Konzession antritt. Der Anbieter hebt sich durch etwas Unspektakuläres, aber Wertvolles ab: Er dokumentiert seine Auszahlungsfristen transparent. Nach öffentlich einsehbaren Angaben dauern Auszahlungen per Karte oder Banküberweisung bis zu drei Bankarbeitstage, während elektronische Geldbörsen binnen weniger Stunden gutschreiben.
Genau diese Offenheit macht Bet-at-home für Visa-Nutzer wertvoll, die wissen wollen, woran sie sind. Statt vager Versprechen von „schnellen Auszahlungen“ gibt es eine nachvollziehbare Frist. Wer seine Gewinne auf die Visa-Karte zurückbuchen lässt, sollte die genannten drei Bankarbeitstage einplanen — kein Beinbruch, aber gut zu wissen. Für Ungeduldige bleibt die Geldbörse der schnellere Weg, doch wer bei der Karte bleiben will, bekommt hier wenigstens ehrliche Zahlen statt Marketingnebel.
Mit Visa einzahlen — Schritt für Schritt, Limits und Beträge
Die Einzahlung per Visa läuft auf dem Handy genauso unkompliziert wie am Desktop — wenn die Debit im Hintergrund sauber hinterlegt ist.
Die Einzahlung selbst ist unspektakulär, und das ist gut so. Nach der Registrierung und der Verifizierung der Identität wählt man an der Kasse „Visa“ oder „Kreditkarte/Debitkarte“, trägt die Kartennummer, das Ablaufdatum und die dreistellige Prüfziffer ein und bestätigt den Betrag. Es folgt die Freigabe über Visa Secure — meist eine Bestätigung in der Banking-App oder per Push-Nachricht. Ist sie erteilt, steht das Guthaben in aller Regel sofort zur Verfügung. Kein Warten, kein Zwischenschritt.
Beim Betrag gelten zwei Grenzen gleichzeitig. Die untere setzt der Anbieter: Meist sind zehn Euro Mindesteinzahlung fällig, bei JackpotPiraten geht es schon ab einem Euro los. Die obere Grenze setzt der Staat: Über alle deutschen Anbieter zusammen dürfen es nicht mehr als 1.000 Euro im Monat sein. Wer dieses Limit ausschöpft, kann per Visa nichts mehr nachladen, egal bei welchem Casino — das System LUGAS zählt zentral mit. Innerhalb dieser Spanne bestimmt jeder selbst, ob er in kleinen Schritten oder in größeren Beträgen auflädt.
Ein Schritt geht der ersten Einzahlung immer voraus und wird gern unterschätzt: die Verifizierung des Kontos. Bevor Geld fließt, verlangt jeder lizenzierte Anbieter den Nachweis von Identität und Alter, oft ergänzt um eine Bestätigung, dass die Visa-Karte tatsächlich dem Kontoinhaber gehört. Das geschieht per Ausweis-Upload und teils per kleiner Testbuchung. Wer diesen Schritt gleich bei der Registrierung erledigt, spart sich später Verzögerungen — vor allem bei der Auszahlung, wo eine fehlende Verifizierung der häufigste Grund für Wartezeit ist. Die Mühe fällt einmal an und ist danach vom Tisch.
Ein Wort zu den Kosten. Bei einer Visa Debit fallen für Einzahlungen im lizenzierten deutschen Casino normalerweise keine Gebühren an, weder vom Anbieter noch von der Bank. Anders kann es bei der Kreditkarte aussehen: Verbucht die Bank die Zahlung als Bargeldabhebung, drohen eine Abhebungsgebühr und sofortige Zinsen — ein weiterer Grund, die Debit zu bevorzugen. Ein kurzer Blick in die Konditionen der eigenen Karte klärt das im Zweifel schneller als jede Vergleichstabelle.
Für sehr kleine Beträge lohnt ein Blick auf die Anbieter, die Einzahlungen ab einem Euro erlauben. JackpotPiraten ist hier die auffälligste Ausnahme vom üblichen Zehn-Euro-Mindestbetrag und ermöglicht es, mit einem symbolischen Betrag die Kasse, das Spielangebot und die Visa-Anbindung in Ruhe zu testen, bevor ernsthaftes Geld fließt. Das ist vor allem für vorsichtige Neuspieler interessant, die erst prüfen wollen, ob die Kombination aus Karte und Anbieter im Alltag funktioniert. Für den Normalbetrieb sind Zehn-Euro-Schritte allerdings der praktischere Standard, weil sie das Konto nicht bei jeder Runde neu belasten und die monatliche LUGAS-Übersicht nicht in Mikrobeträgen ersticken.
| Position | Wert | Hinweis |
|—|—|—|
| Mindesteinzahlung | 1 € bis 10 € | anbieterabhängig, meist 10 € |
| Monatslimit (alle Anbieter) | 1.000 € | zentral via LUGAS, kartenunabhängig |
| Verfügbarkeit Einzahlung | sofort | nach Visa-Secure-Freigabe |
| Gebühr Visa Debit | in der Regel keine | bei lizenzierten DE-Anbietern |
| Gebühr Visa Kreditkarte | möglich | falls Bank als Bargeldabhebung verbucht |
| Auszahlungsdauer Karte | 1–3 Bankarbeitstage | interne Prüfung plus Kartenlaufzeit |
Wie schnell ist eine Visa-Einzahlung im Casino verfügbar?
Praktisch sofort. Sobald die Freigabe über Visa Secure erteilt ist, wird das Guthaben in Echtzeit gutgeschrieben und steht ohne Wartezeit zum Spielen bereit. Verzögerungen entstehen fast nie an der Einzahlung selbst, sondern höchstens bei der einmaligen Identitätsprüfung des Kontos, die vor der ersten Transaktion abgeschlossen sein muss.
Wie hoch ist das monatliche Einzahlungslimit, wenn ich mit Visa zahle?
Es liegt bei 1.000 Euro pro Monat und gilt anbieterübergreifend für alle in Deutschland lizenzierten Casinos zusammen. Die Zahlungsart ändert daran nichts — Visa hat kein eigenes, höheres Limit. Höhere Grenzen sind nur nach einer erweiterten Prüfung von Einkommen und Vermögen möglich und die Ausnahme, nicht die Regel.
Gewinne auf die Visa-Karte auszahlen — was geht und was nicht
Die Auszahlung auf die Visa Debit läuft heute reibungsloser als ihr Ruf — wenn Anbieter und Karte zusammenpassen.
Bei der Auszahlung wird der Kartentyp noch einmal wichtig, und hier trennt sich die Debit von der Kreditkarte endgültig. Der Grundsatz der Anbieter lautet: Ausgezahlt wird nach Möglichkeit auf demselben Weg, auf dem eingezahlt wurde. Wer per Visa Debit eingezahlt hat, kann Gewinne über das Verfahren Visa Direct — technisch eine sogenannte Original Credit Transaction — zurück auf die Karte bekommen, sofern der Anbieter das unterstützt. Das Geld landet dann direkt auf dem Girokonto hinter der Debitkarte.
Bei der Kreditkarte ist es kniffliger. Technisch lässt sich eine Rückbuchung meist nur bis zur Höhe der vorherigen Einzahlung durchführen — sie gilt dann als Erstattung, nicht als Auszahlung. Alles, was darüber hinausgeht, also der eigentliche Gewinn, muss über einen anderen Weg fließen, in der Regel per Banküberweisung. Das ist kein Trick des Casinos, sondern eine Eigenheit des Kreditkartensystems, das nicht dafür gebaut ist, Geld in größerem Umfang an den Karteninhaber auszuschütten. Wer von vornherein plant, Gewinne bequem zurückzubekommen, fährt mit der Debitkarte oder einer Geldbörse schlicht besser.
Manche Anbieter schieben zwischen Auszahlungsantrag und tatsächliche Bearbeitung eine Wartezeit, in der sich der Antrag noch stornieren lässt. Das klingt nach Kundenfreundlichkeit, ist aber eine subtile Falle: Wer in dieser Frist zurück ins Spiel geht, macht die eigene Auszahlung mit einem Klick rückgängig und verspielt womöglich den bereits sicher geglaubten Gewinn. Wer ernsthaft auszahlen will, sollte diese Rücknahmeoption ignorieren und die Karte danach am besten schließen — im Wortsinn den Laptop zuklappen. Die „großzügige“ Stornofrist arbeitet statistisch für das Haus, nicht für den Spieler.
Unverhandelbar ist eine Regel: Ausgezahlt wird ausschließlich auf eine verifizierte Karte, die auf denselben Namen läuft wie das Spielerkonto. Das ergibt sich aus den Pflichten zur Geldwäscheprävention (KYC und AML) und ist bei jedem seriösen Anbieter Standard. Vor der ersten Auszahlung sind daher Ausweis und Kartenzugehörigkeit nachzuweisen. Wer das im Vorfeld erledigt, wartet später nicht. Zeitlich sollte man die interne Bearbeitung — oft 24 bis 72 Stunden — plus die Kartenlaufzeit von ein bis drei Bankarbeitstagen einkalkulieren. Die vielbeschworene „sofortige Auszahlung“ gibt es bei der Karte nicht; sie bleibt elektronischen Geldbörsen vorbehalten.
Was passiert, wenn die ursprünglich genutzte Visa-Karte inzwischen abgelaufen oder gesperrt ist? In diesem Fall weigern sich die meisten Anbieter, auf eine Ersatzkarte auszuzahlen, deren Daten nicht im Konto hinterlegt sind. Wer also plant, seine hinterlegte Visa-Karte zu wechseln, sollte dies vor einer größeren Auszahlung im Konto selbst erledigen — also die alte Karte entfernen und die neue hinterlegen, inklusive erneuter Verifizierung. Eine nachträgliche Korrektur ist aufwendig und verzögert die Auszahlung oft um mehrere Tage. Hier zeigt sich der praktische Vorteil einer Geldbörse als alternatives Auszahlungsziel: Sie ist unabhängig von der physischen Karte und reagiert weniger empfindlich auf Kartenwechsel oder -sperrungen.
Kann ich mir Gewinne direkt auf meine Visa-Karte auszahlen lassen?
Mit einer Visa Debit ja, über das Verfahren Visa Direct, sofern der Anbieter es unterstützt — das Geld geht aufs Girokonto hinter der Karte. Bei einer Kreditkarte funktioniert die Rückbuchung meist nur bis zur Einzahlungshöhe; der darüber liegende Gewinn kommt per Banküberweisung. Ausgezahlt wird stets nur auf die verifizierte Karte des Kontoinhabers.
Sicherheit, Datenschutz und was auf dem Kontoauszug steht
Die Sorge, mit der Kartennummer im Casino ein Risiko einzugehen, ist verständlich, aber bei lizenzierten Anbietern weitgehend unbegründet. Jede Transaktion läuft über Visa Secure, den Markennamen des Sicherheitsstandards 3D Secure in seiner zweiten Generation. Der sorgt dafür, dass eine Zahlung nur nach einer aktiven Bestätigung durchgeht — per Freigabe in der Banking-App, per Fingerabdruck oder per Einmalpasswort. Selbst wer die Kartendaten kennt, kann ohne diese zweite Ebene nichts auslösen. Die Datenübertragung ist zudem verschlüsselt, und seriöse Anbieter speichern die vollständige Kartennummer nicht im Klartext.
Ein Punkt, der viele Spieler beschäftigt, ist die Diskretion. Was steht später auf dem Kontoauszug? Hier gilt Ehrlichkeit: Eine Karteneinzahlung erscheint als Buchung mit dem Namen des Anbieters oder seines Zahlungsabwicklers. Wer absolute Unsichtbarkeit gegenüber der Bank sucht, wird sie mit einer Karte nicht finden — dafür sind anonymere Wege wie Paysafecard gedacht. Die Karte ist bequem und sicher, aber nicht heimlich. Das ist kein Nachteil im engeren Sinn, sondern eine Eigenschaft, die man kennen sollte.
Bleibt die Frage nach dem Rückbuchungsrecht, dem sogenannten Chargeback. Bei Kartenzahlungen existiert grundsätzlich die Möglichkeit, eine Buchung über die Bank zurückzuholen — etwa bei Betrug. Bei einem legalen Casino ist das jedoch der falsche Weg, um verlorenes Spielgeld zurückzufordern: Eine freiwillig getätigte, korrekt autorisierte Einzahlung ist kein Betrugsfall, und ein missbräuchlicher Chargeback kann zur Sperrung des Spielerkontos führen. Wer bei einem GGL-Anbieter spielt, hat den Verbraucherschutz auf seiner Seite — er liegt aber im Spielerschutz und in der Aufsicht, nicht im nachträglichen Zurückholen selbst verlorener Einsätze.
Wer auf Nummer sicher gehen will, kann zusätzlich zur Kartenfreigabe die übliche Gerätehygiene beachten: separates Passwort für das Casino-Konto, keine geteilten Geräte mit anderen Personen, zeitnahes Entfernen hinterlegter Karten bei längerer Spielpause. Diese Schritte klingen banal, sind aber in der Praxis der wirksamste Schutz gegen Missbrauch der eigenen Kartendaten. Wer diese Selbstverständlichkeiten beherzigt, hat mit Visa an der GGL-Kasse ein Risikoniveau, das dem eines normalen Online-Einkaufs nahekommt — nicht höher, nicht niedriger.
Wenn die Visa-Zahlung scheitert — Ursachen und die besten Alternativen
Die Zahlung leuchtet rot, das Guthaben bleibt leer. Ärgerlich, aber selten ein Rätsel. In den allermeisten Fällen liegt es an einer von vier Ursachen. Erstens die Bank: Viele Institute blockieren Glücksspieltransaktionen mit dem Händlercode MCC 7995 grundsätzlich, besonders bei Kreditkarten. Zweitens die 3D-Secure-Freigabe: Wurde sie nicht rechtzeitig in der Banking-App bestätigt, bricht die Zahlung ab. Drittens das Limit: Sind die 1.000 Euro des Monats bereits ausgeschöpft, lässt LUGAS keine weitere Einzahlung zu. Und viertens schlicht der Kartentyp — eine reine Kreditkarte, die die Bank fürs Glücksspiel nicht freigibt.
Eine oft vergessene Ursache ist das Browser- oder App-Setting auf dem eigenen Gerät. Aggressive Werbeblocker, VPN-Verbindungen oder veraltete Browserversionen können die 3D-Secure-Abfrage verfälschen oder die Übermittlung der Kartendaten unterbrechen. Wer regelmäßig auf Reisen oder in öffentlichen WLAN-Netzen spielt, hat die Ablehnung oft nicht im Verdacht, sollte aber gerade unterwegs prüfen, ob das Gerät überhaupt die nötige Verbindung zum Kartenherausgeber aufbauen kann. In solchen Fällen hilft meist ein simpler Wechsel auf das heimische WLAN oder das mobile Datennetz.
Was hilft konkret? Bei der Bank-Blockade lohnt ein Anruf beim Kartenherausgeber, ob Glücksspielzahlungen freigeschaltet werden können; oft ist es eine simple Einstellung. Scheitert es an der 3D-Secure-Abfrage, sollte man die Banking-App bereithalten und die Freigabe zügig bestätigen. Ist das Monatslimit erreicht, hilft nur Geduld bis zum Monatswechsel — das ist Absicht des Gesetzgebers, kein Fehler. Und wenn die Kreditkarte partout streikt, führt der schnellste Weg über eine Visa Debit oder einen anderen Zahlungsweg.
An dieser Stelle lohnt der Blick auf die Alternativen, die im deutschen Lizenzmarkt reibungslos laufen. Trustly und die klassische Sofortüberweisung setzen direkt am Bankkonto an, umgehen die Kartenproblematik komplett und schreiben ebenfalls sofort gut. Für alle, die Kartenzahlungen ganz vermeiden wollen, ist das Bezahlen mit Mastercard bei denselben Anbietern eine naheliegende Option, die derselben Debit-Logik folgt. Wer eine elektronische Geldbörse bevorzugt, findet in der Einzahlung per Skrill einen etablierten Weg mit besonders schnellen Auszahlungen. Und Paysafecard erlaubt anonymes Aufladen mit einem im Handel gekauften Guthaben-Bon — praktisch für alle, die kein Kartendetail hinterlegen möchten. Grundsätzlich gilt für all das derselbe rechtliche Rahmen wie bei jedem Verweis auf unser Leitfaden zu Casinos ohne Schufa: Der Anbieter braucht die GGL-Konzession, sonst nützt der bequemste Zahlungsweg nichts.
Wer die Optionen nebeneinanderlegt, erkennt schnell ihre unterschiedlichen Stärken. Bei der Einzahlung nehmen sich Visa, Trustly, Sofort und die Geldbörsen wenig — alle schreiben in Echtzeit gut. Der Unterschied zeigt sich bei der Auszahlung. Hier hinken die Karte und die Banküberweisung mit ihren ein bis drei Bankarbeitstagen hinter den Geldbörsen her, die Gewinne oft binnen Stunden gutschreiben. Wer also vor allem schnell an seine Gewinne will, hinterlegt neben der Visa Debit für die Einzahlung eine Geldbörse wie Skrill für die Auszahlung — eine Kombination, die das Beste beider Welten verbindet. Wer dagegen alles über einen Weg abwickeln will und die paar Tage Wartezeit verschmerzt, bleibt bequem bei der Karte. Ein grundsätzlich falsches Werkzeug gibt es nicht, nur ein je nach Priorität passenderes. Wichtig ist einzig, dass Ein- und Auszahlung möglichst auf demselben verifizierten Weg laufen, um die Prüfpflichten nicht unnötig zu verkomplizieren.
Warum wird meine Visa-Einzahlung im Casino manchmal abgelehnt?
Meist blockiert die eigene Bank die Glücksspielzahlung mit dem Händlercode MCC 7995, besonders bei Kreditkarten. Weitere Gründe sind eine nicht bestätigte 3D-Secure-Freigabe, ein bereits ausgeschöpftes 1.000-Euro-Monatslimit oder ein Kartentyp, den die Bank fürs Glücksspiel gesperrt hat. Eine Visa Debit oder ein bankbasierter Zahlungsweg löst das Problem in der Regel.
„Online Casino mit Visa Code“ und andere Missverständnisse
Ein hartnäckiger Suchbegriff verdient eine klare Antwort: Es gibt keinen „Visa Code“ zum Einlösen. Wer danach sucht, verwechselt Visa mit Paysafecard. Bei Paysafecard kauft man im Handel einen Bon mit einer sechzehnstelligen PIN und tippt diesen Code an der Kasse ein — ohne Bankkonto, ohne Kartendaten. Visa funktioniert grundsätzlich anders: Es ist eine Karte, die an ein Konto gebunden ist, keine aufladbare Guthabennummer. Man zahlt mit der Kartennummer und der Freigabe der Bank, nicht mit einem im Kiosk erworbenen Code.
Diese Verwechslung ist verständlich, weil beide Wege bequem und schnell wirken, aber sie führt in die Irre. Wer anonym mit einem gekauften Guthaben-Bon einzahlen will, braucht Paysafecard, nicht Visa. Wer die vertraute Karte nutzen will, braucht keine zusätzliche Nummer und keinen Code, sondern nur die Karte selbst. Beide sind legitim, beide haben ihren Platz — nur sind sie eben nicht dasselbe, und kein Anbieter der Welt löst einen „Visa Code“ ein, den es nicht gibt.
Was bedeutet „Online Casino mit Visa Code“ — brauche ich einen Code wie bei Paysafecard?
Nein, einen solchen Code gibt es bei Visa nicht. Der Begriff beruht auf einer Verwechslung mit Paysafecard, wo man einen im Handel gekauften PIN-Bon einlöst. Visa ist eine kontogebundene Karte: Man zahlt mit Kartennummer und Bankfreigabe, nicht mit einer aufladbaren Guthabennummer. Wer anonym per Bon zahlen möchte, greift zu Paysafecard.
Bonus mit Visa-Einzahlung — nüchtern betrachtet
Rund um Visa-Einzahlungen ranken sich viele Bonusversprechen, und hier ist Ernüchterung angebracht. Im deutschen Lizenzmarkt sind Werbeboni zwar erlaubt, aber streng reguliert. Die üppigen „200 Prozent auf die erste Einzahlung plus 500 Freispiele“, mit denen Offshore-Seiten locken, wird man bei GGL-Anbietern nicht finden. Was es gibt, sind moderate Einzahlungsboni, fast immer geknüpft an Umsatzbedingungen — der Betrag muss also ein Vielfaches umgesetzt werden, bevor eine Auszahlung möglich ist. Ein „geschenkter“ Bonus ist er damit nicht; es ist ein Vorschuss mit Kleingedrucktem.
Für den Visa-Nutzer ist dabei relevant, dass die Zahlungsart selbst meist keine Rolle für die Bonusberechtigung spielt — anders als bei manchen Anbietern, die früher Geldbörsen von Boni ausschlossen. Wichtiger ist der nüchterne Blick auf die Umsatzbedingungen: Ein vierzigfacher Umsatz bei einem Euro Höchsteinsatz pro Runde bedeutet sehr viele Runden, bevor der Bonus in echtes, auszahlbares Guthaben verwandelt ist. Wer den Bonus mitnimmt, sollte ihn als kleines Extra betrachten, nicht als Renditequelle. Und „ohne Umsatzbedingungen“ ist im regulierten Markt so selten, dass jedes solche Versprechen eher ein Warnsignal als ein Vorteil ist.
Wer mit Visa einzahlt und auf einen No-Deposit-Bonus hofft, wird ebenfalls kaum fündig. Solche Angebote — Boni ohne Einzahlung — sind im GGL-Markt praktisch verschwunden, weil sie dem Spielerschutzgedanken widersprechen und von der Aufsicht kritisch gesehen werden. Wer im Internet dennoch entsprechende Werbung sieht, sollte prüfen, ob der Anbieter überhaupt auf der Whitelist steht. Falls nicht, hilft der schönste Bonus nichts, weil Gewinne aus einem unerlaubten Casino in Deutschland schlicht nicht durchsetzbar sind. Der pragmatische Rat bleibt deshalb: Bonus mitnehmen, wenn er ohne großes Kleingedrucktes daherkommt, ansonsten lieber pur spielen und die eigene Bankroll sauber im Blick behalten.
Neue Visa-Casinos und der Sonderfall Schleswig-Holstein
Nach „neuen“ Visa-Casinos wird viel gesucht, doch der deutsche Markt ist kein Ort ständiger Neugründungen. Eine GGL-Konzession zu erhalten, dauert und kostet, weshalb echte Neuzugänge selten sind und die etablierten Namen — Merkur, Greentube, Entain, NOVOMATIC und Verwandte — das Feld dominieren. Wenn eine „neue“ Marke auftaucht, steckt oft ein bekannter Konzern dahinter, der eine zusätzliche Marke unter derselben Lizenzstruktur startet. Für den Visa-Nutzer ändert sich dadurch wenig: Kasse, Kartenlogik und Limits sind überall dieselben, weil sie aus demselben Regelwerk stammen. Neu heißt hier selten revolutionär.
Wer aus Neugier trotzdem regelmäßig die GGL-Whitelist im Blick behält, wird feststellen, dass sich der Bestand an Anbietern eher langsam verändert. Mal kommt eine zusätzliche Marke aus dem Greentube- oder Merkur-Umfeld hinzu, mal verschwindet eine kleinere Marke, die sich im Wettbewerb nicht gehalten hat. Was sich hingegen regelmäßig ändert, sind die konkreten Spielportfolios und Aktionen der bestehenden Anbieter. Wer also wirklich „etwas Neues“ sucht, ist meist mit dem Wechsel zu einem anderen lizenzierten Anbieter besser bedient als mit dem Warten auf einen Marktumsturz.
Bleibt der oft gesuchte Sonderfall Schleswig-Holstein. Das nördlichste Bundesland ging vor Jahren einen Sonderweg und vergab schon eigene Online-Glücksspiellizenzen, als der Rest Deutschlands noch im Graubereich verharrte. Diese Sonderrolle ist Geschichte. Seit dem Glücksspielstaatsvertrag 2021 gilt bundesweit die einheitliche GGL-Konzession, und die alten SH-Lizenzen sind darin aufgegangen. Wer heute „Online Casino Schleswig-Holstein mit Visa“ sucht, braucht also keinen regionalen Anbieter — es zählt schlicht die bundesweite Whitelist. Die Visa-Karte funktioniert in Kiel genauso wie in München, unter denselben Regeln und beim selben Kreis lizenzierter Häuser.
Eine historische Fußnote verdient allerdings Erwähnung: Die älteren Schleswig-Holstein-Lizenzen aus der Zeit vor 2021 sind zwar nicht mehr für den deutschen Markt gültig, tauchen aber gelegentlich noch in Werbung oder auf Vergleichsseiten auf. Wer auf ein solches Angebot stößt und unsicher ist, ob es aktuell legal in Deutschland betrieben wird, prüft am besten direkt die GGL-Whitelist. Findet sich der Anbieter dort nicht, ist er im Zweifel nicht für den hiesigen Markt zugelassen — und damit ist die Frage nach Visa, Ein- und Auszahlung zweitrangig.
Die Karte im Griff behalten — Visa und verantwortungsvolles Spiel
Wer die Kontrolle behalten will, plant seine Einsätze bewusst — nicht spontan von der hinterlegten Karte.
Eine Karte macht das Einzahlen leicht, und genau darin liegt ihre zweischneidige Natur. Der Griff zur hinterlegten Visa ist schneller getan als der Weg über eine Überweisung, und was schnell geht, wird leichter zu oft getan. Der deutsche Gesetzesrahmen federt das mit harten Grenzen ab — dem 1.000-Euro-Monatslimit, dem Euro-Einsatzlimit, der Fünf-Sekunden-Pause —, doch diese Grenzen sind eine Untergrenze des Schutzes, keine Empfehlung. Wer sein Spiel im Griff behalten will, setzt sich eigene Limits deutlich darunter und nutzt die Werkzeuge, die jeder GGL-Anbieter bereitstellen muss.
Dazu gehören individuelle Einzahlungs- und Einsatzlimits, die man im Konto selbst herabsetzen kann, sowie ein Panikknopf für die sofortige, mehrstündige Selbstsperre. Wer merkt, dass die Kontrolle schwindet, findet im bundesweiten Sperrsystem OASIS den wirksamsten Hebel: eine Sperre, die anbieterübergreifend gilt und nicht mit einem Klick rückgängig zu machen ist. Beratung bietet die Bundeszentrale für gesundheitliche Aufklärung mit anonymen und kostenlosen Angeboten. Die Visa-Karte ist ein Zahlungsweg, kein Schicksal — und ein Casino bleibt, bei aller Bequemlichkeit der Kasse, ein Geschäft, das langfristig gewinnt. Wer das nüchtern im Kopf behält, trifft die besseren Entscheidungen.
Am Ende zählt der nüchterne Blick auf drei Dinge: die GGL-Konzession als Eintrittskarte in den seriösen Markt, die Visa Debit als verlässlichster Kartentyp an der Kasse und das eigene monatliche Limit, das auch die bequemste Karte nicht aufhebt. Wer diese drei Größen sauber im Kopf hat, spart sich die meisten Reibungsverluste, die Visa-Spieler in unvorbereiteten Momenten erleben.
Bank & Kartenzahlungen
Beste Online-Casinos mit Mastercard — wo die Karte in Deutschland noch durchgeht
--- title: "Beste Online-Casinos mit Mastercard [md_current_year]" description: "Beste Online-Casinos mit Mastercard in Deutschland [md_current_year]:...
Beste Online-Casinos mit Giropay in Deutschland: ehrliche Einordnung für [md_current_year]
Wer in Deutschland nach „besten Online-Casinos mit Giropay” sucht, kommt mit einer konkreten Erwartung: Ich...
Beste Online-Casinos mit Google Pay [md_current_year] — der ehrliche Marktcheck für deutsche Spieler
Wer im Sommer [md_current_year] nach „online casino mit google pay“ sucht, will keine Hochglanz-Slideshow. Er...
Beste Online Casino mit Lastschrift bezahlen — wo der Bankeinzug heute noch funktioniert
--- title: "Beste Online Casino mit Lastschrift bezahlen 2026" description: "Beste Online Casinos mit Lastschrift...
Trustly im Online Casino: wo du [md_current_year] legal ein- und auszahlst
Der Reiz von Trustly liegt in der Direktheit — das Geld kommt vom Girokonto, ohne...
Beste Online-Casinos mit Banküberweisung — die ehrliche Karte für [md_current_year]
--- title: "Beste Online-Casinos mit Banküberweisung in Deutschland [md_current_year]" description: "Beste Online-Casinos mit Banküberweisung 2026...
Beste Online Casinos mit Sofortüberweisung [md_current_year] — der ehrliche Marktcheck
Zwischen Bankkonto und Casino-Kasse liegt bei Sofort keine Zwischenstation — wer die TAN tippt, hat...
Beste Online-Casinos mit Kreditkarte in Deutschland — der ehrliche Kartencheck [md_current_year]
Eine Lizenz ist kein Werbeversprechen, sondern eine Aktennummer auf der Whitelist — wer den Stempel...
Beste Casino mit schneller Auszahlung 2026 — GGL-lizenzierte Anbieter im Test
Wer in Deutschland 2026 im Online-Casino gewinnt, will das Geld schnell auf dem Konto sehen...
Beste Online Casinos mit Pay N Play in Deutschland – der ehrliche Whitelist-Check
Wer in Deutschland ein Online Casino mit Pay N Play sucht, will vor allem eines:...
Beste Online-Casinos mit Klarna in Deutschland [md_current_year] — wer wirklich zahlt, wer nicht
Wer in Deutschland nach „beste online casino mit klarna” sucht, landet in einer eigentümlichen Marktlage....
Beste Online-Casinos mit Apple Pay in Deutschland [md_current_year] – wo der Daumen wirklich bezahlt
--- title: "Beste Online-Casinos mit Apple Pay in Deutschland [md_current_year]" description: "Welche GGL-Casinos Apple Pay...